Kısa cevap: Kefalet senedinde bir sigorta şirketi, borçlunun (sigortalı) yükümlülüğünü yerine getirmemesi riskini üstlenir ve alacaklıya (lehtar) yazılı bir ödeme taahhüdü verir. Sigortalı yükümlülüğünü yerine getirirse senet iade edilir ve risk kapanır; getirmezse lehtar yazılı talepte bulunur, sigorta şirketi ödemeyi yapar ve ödediği tutarı sigortalıdan rücu eder. Bu sayede firma, banka limitini kullanmadan teminat sunmuş olur.
Önemli uyarı: Bu metin genel bilgilendirme amaçlı hazırlanmıştır; profesyonel vergi, hukuk veya muhasebe danışmanlığı kapsamında değildir.
Kefalet senedinin temel mantığı
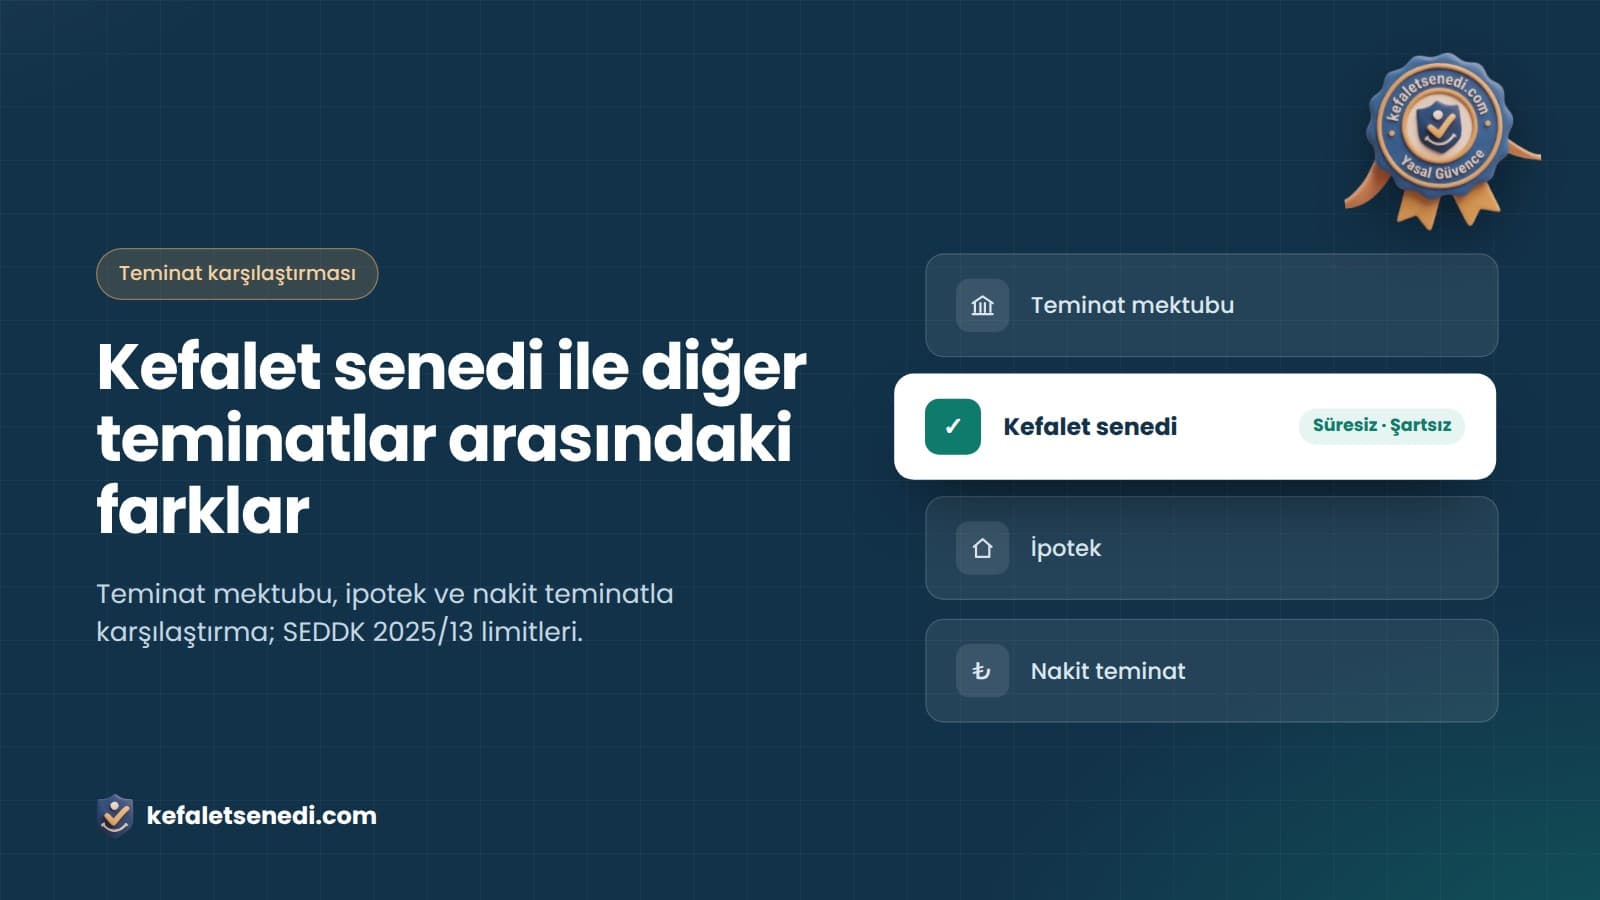
Kredi daralması ve bankacılıktaki komisyon maliyetleri, işletmeleri banka dışı teminat çözümlerine yöneltmiştir. Kefalet senedi, banka teminat mektuplarına doğrudan alternatif olan ve kamu ihalelerinde, KDV iadesinde, gümrük ve SGK işlemlerinde eş değer teminat olarak kabul edilen bir araçtır. İşletme, bankadaki gayrinakdi limitini kullanmak yerine sigorta şirketinin sağladığı kapasiteyle teminat sunar; banka limitleri nakit ihtiyaçlar için serbest kalır.
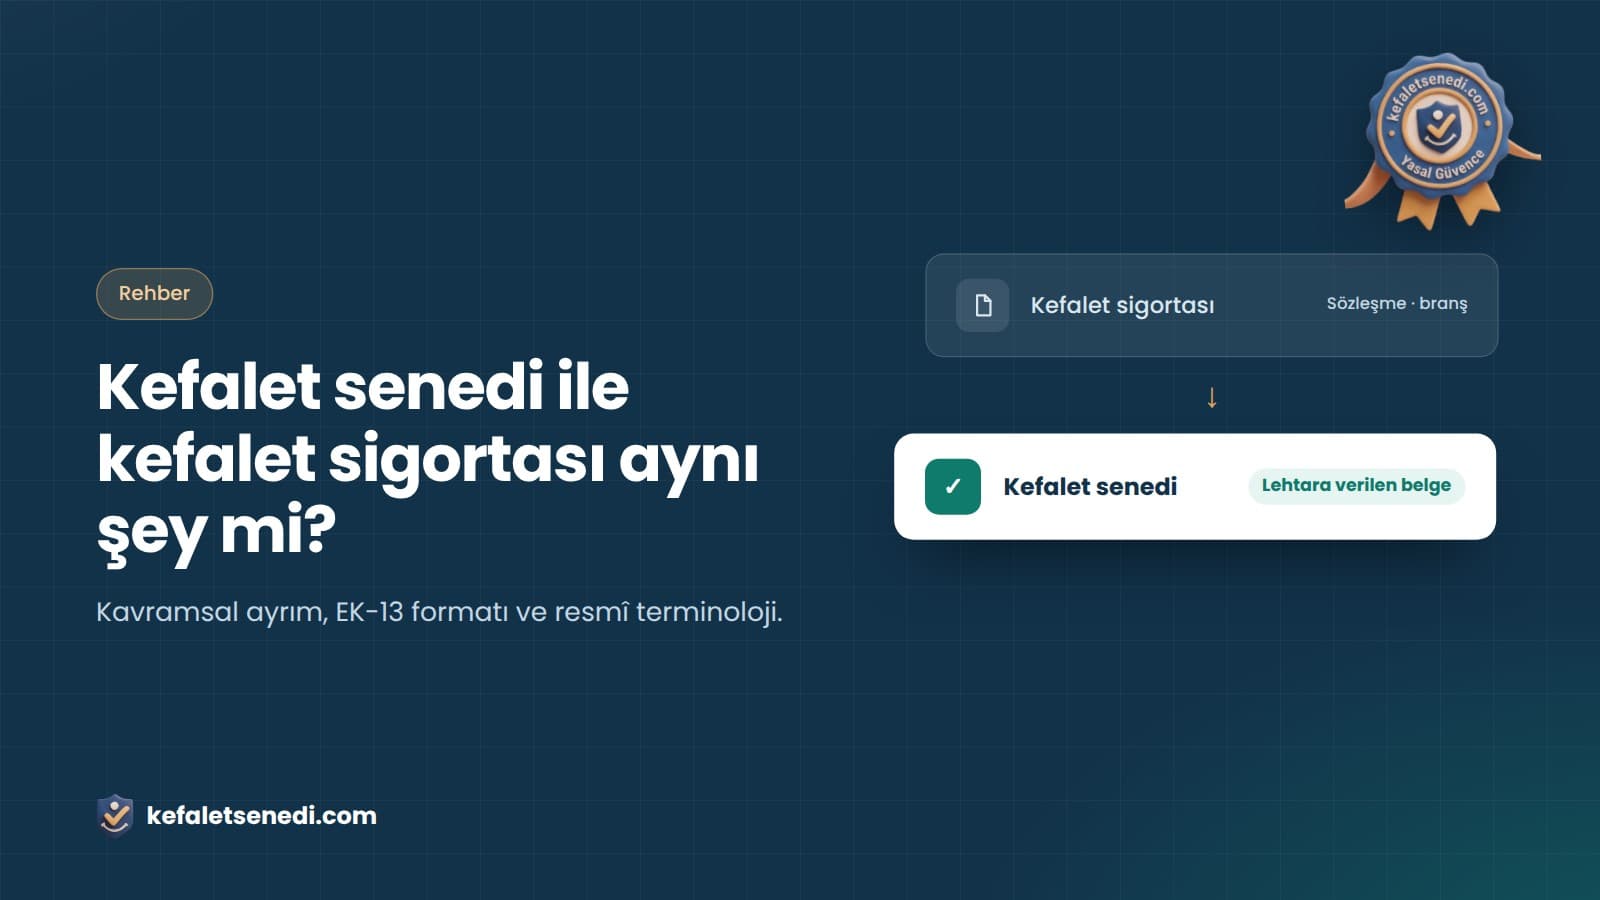
Kefalet senedi ile kefalet sigortası arasındaki kavramsal farkı kefalet senedi ile kefalet sigortası aynı mı yazımızda anlattık: sigorta sözleşmesi sistemin kendisi, senet ise bu sistemden lehtara verilen belgedir.
Kefalet senedinde taraflar
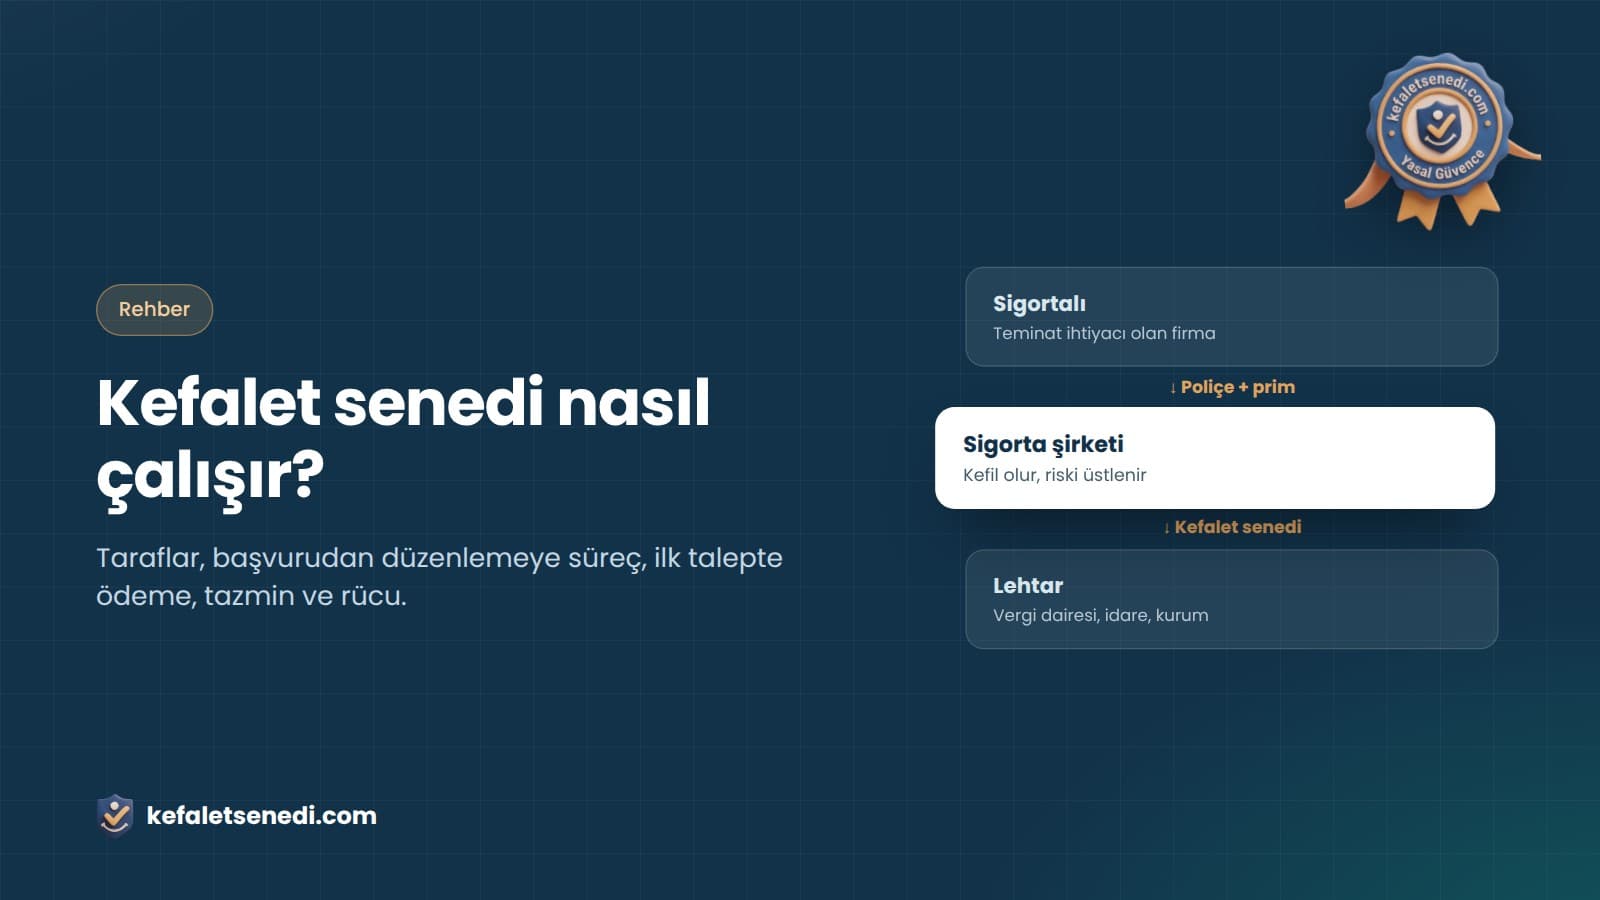
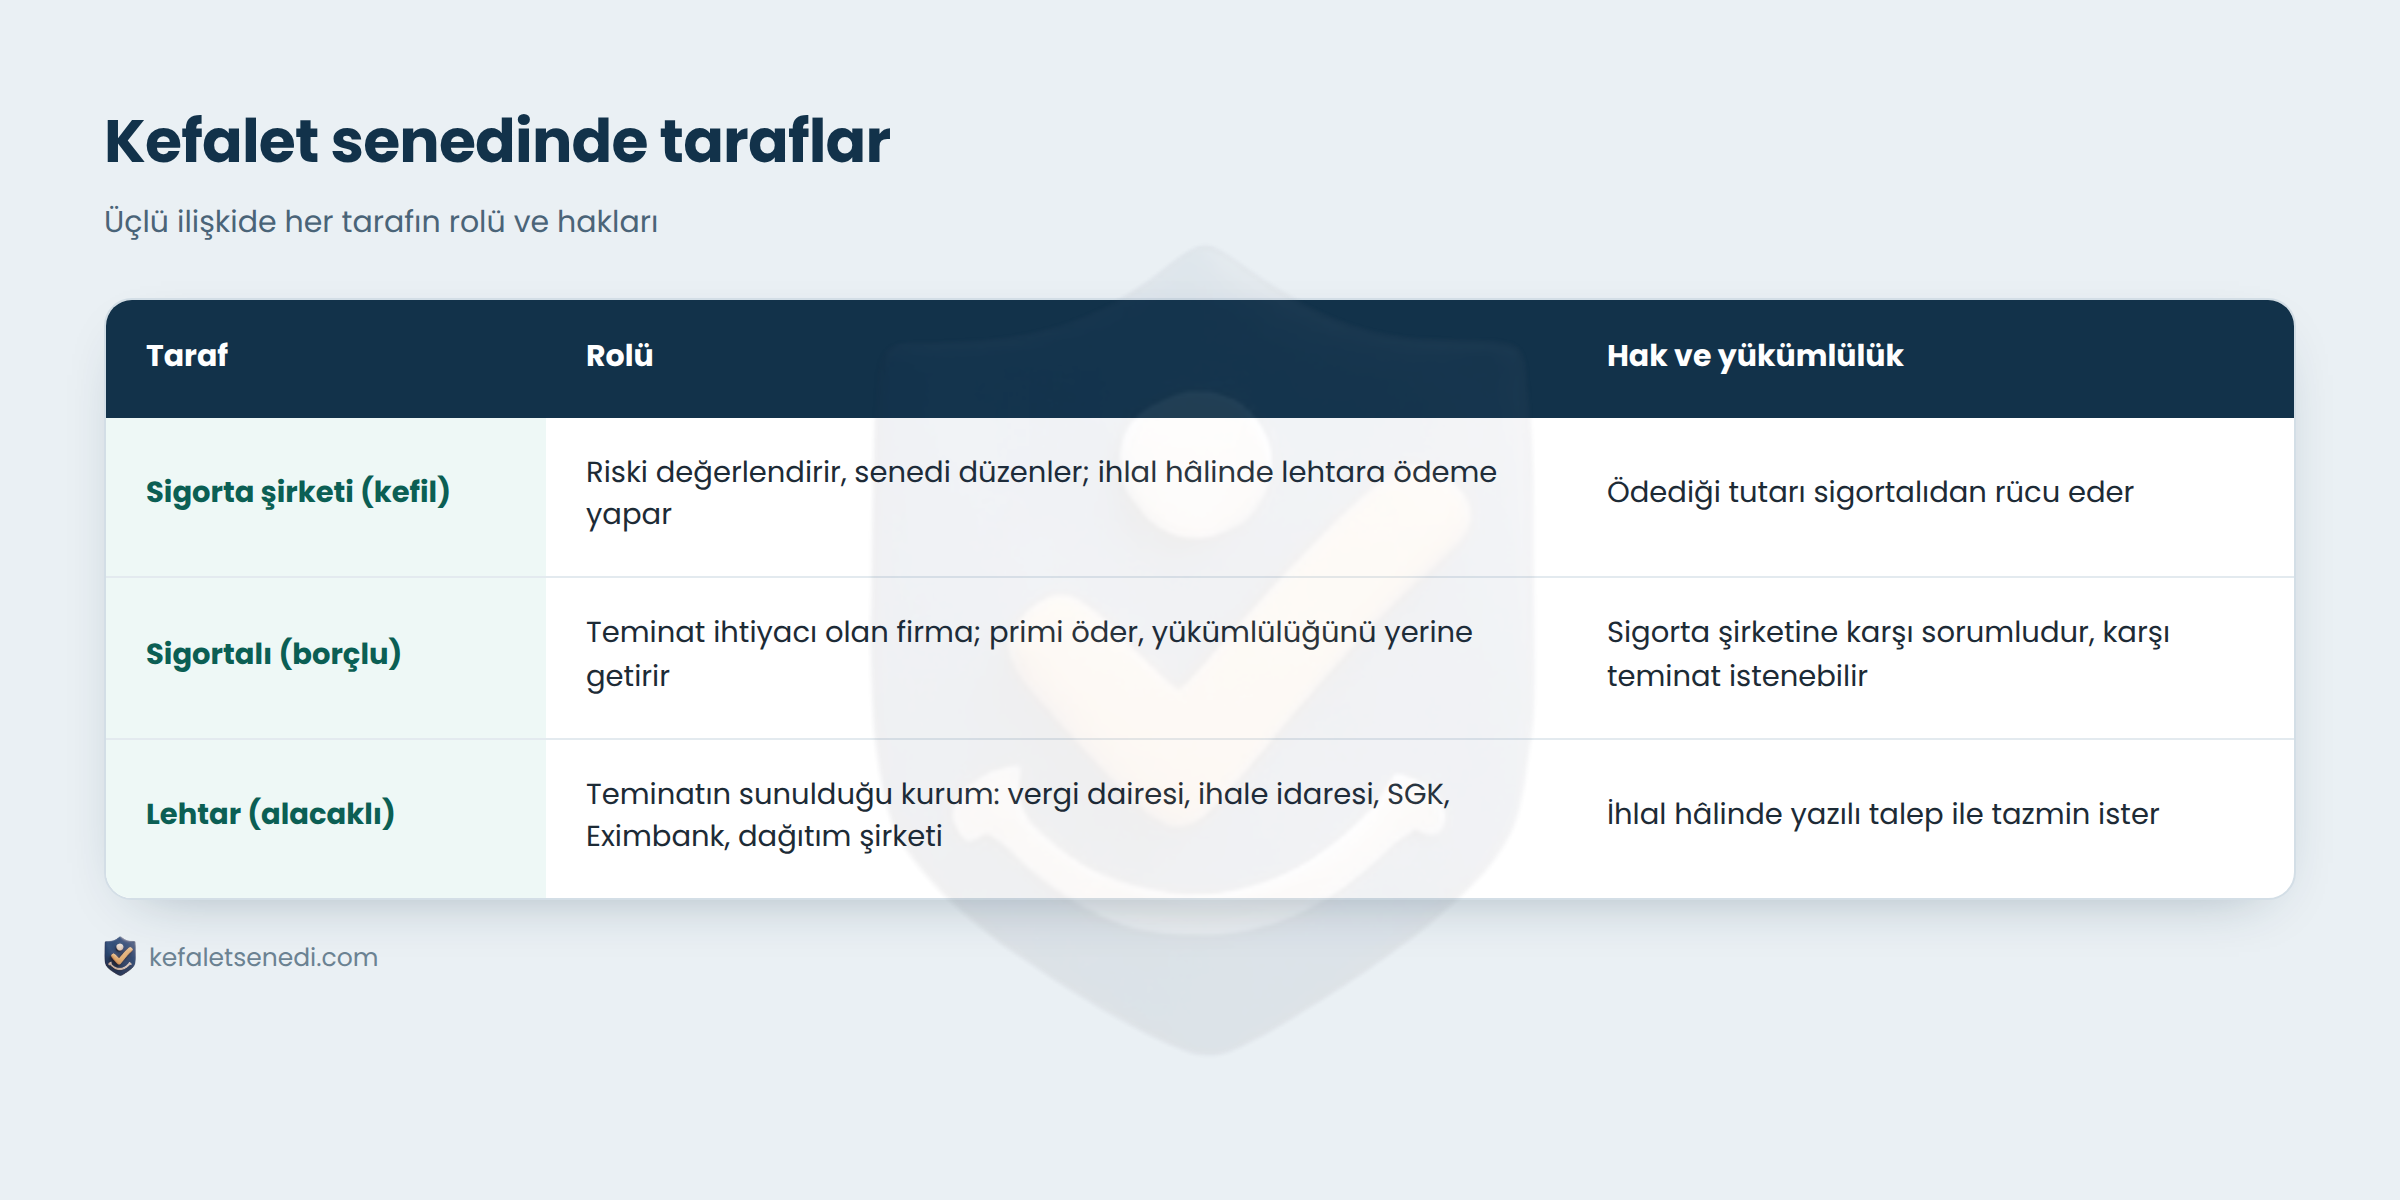
Kefalet senedi üçlü bir ilişki üzerine kuruludur:
- Sigorta şirketi (kefil): Riski değerlendirir ve senedi düzenler. Yükümlülük ihlal edilirse lehtara ödeme yapar, ardından ödediği tutarı sigortalıdan rücu eder.
- Sigortalı (borçlu): Teminat ihtiyacı olan firmadır. Primi öder ve asıl yükümlülüğünü yerine getirmekle sorumludur. Sigorta şirketi, risk yönetimi amacıyla karşı teminat isteyebilir.
- Lehtar (alacaklı): Teminatın sunulduğu kurumdur: vergi dairesi, ihale idaresi, SGK, Eximbank, gümrük idaresi veya bir dağıtım şirketi. İhlal hâlinde yazılı talep ile tazmin ister.
“İlk yazılı talepte ödeme” kaydı ne işe yarar?
Türk Borçlar Kanunu’nun kefalet hükümleri (m. 581–603) yazılı şekil, azami miktar ve kefalet tarihinin belirtilmesini arar. Kamu teminatlarında kullanılan senetlerde ise “ilk yazılı talepte ödeme” kaydı bulunur. Bu kayıt, sigorta şirketinin asıl borç ilişkisine dair itirazları (def’ileri) ileri sürmeden, lehtarın yazılı talebi üzerine ödeme yapmasını sağlar. Senedin “şartsız” niteliği buradan gelir ve kefalet senedini işlevsel olarak banka teminat mektubuyla aynı konuma getirir.
Adım adım işleyiş: ihtiyaçtan sona ermeye
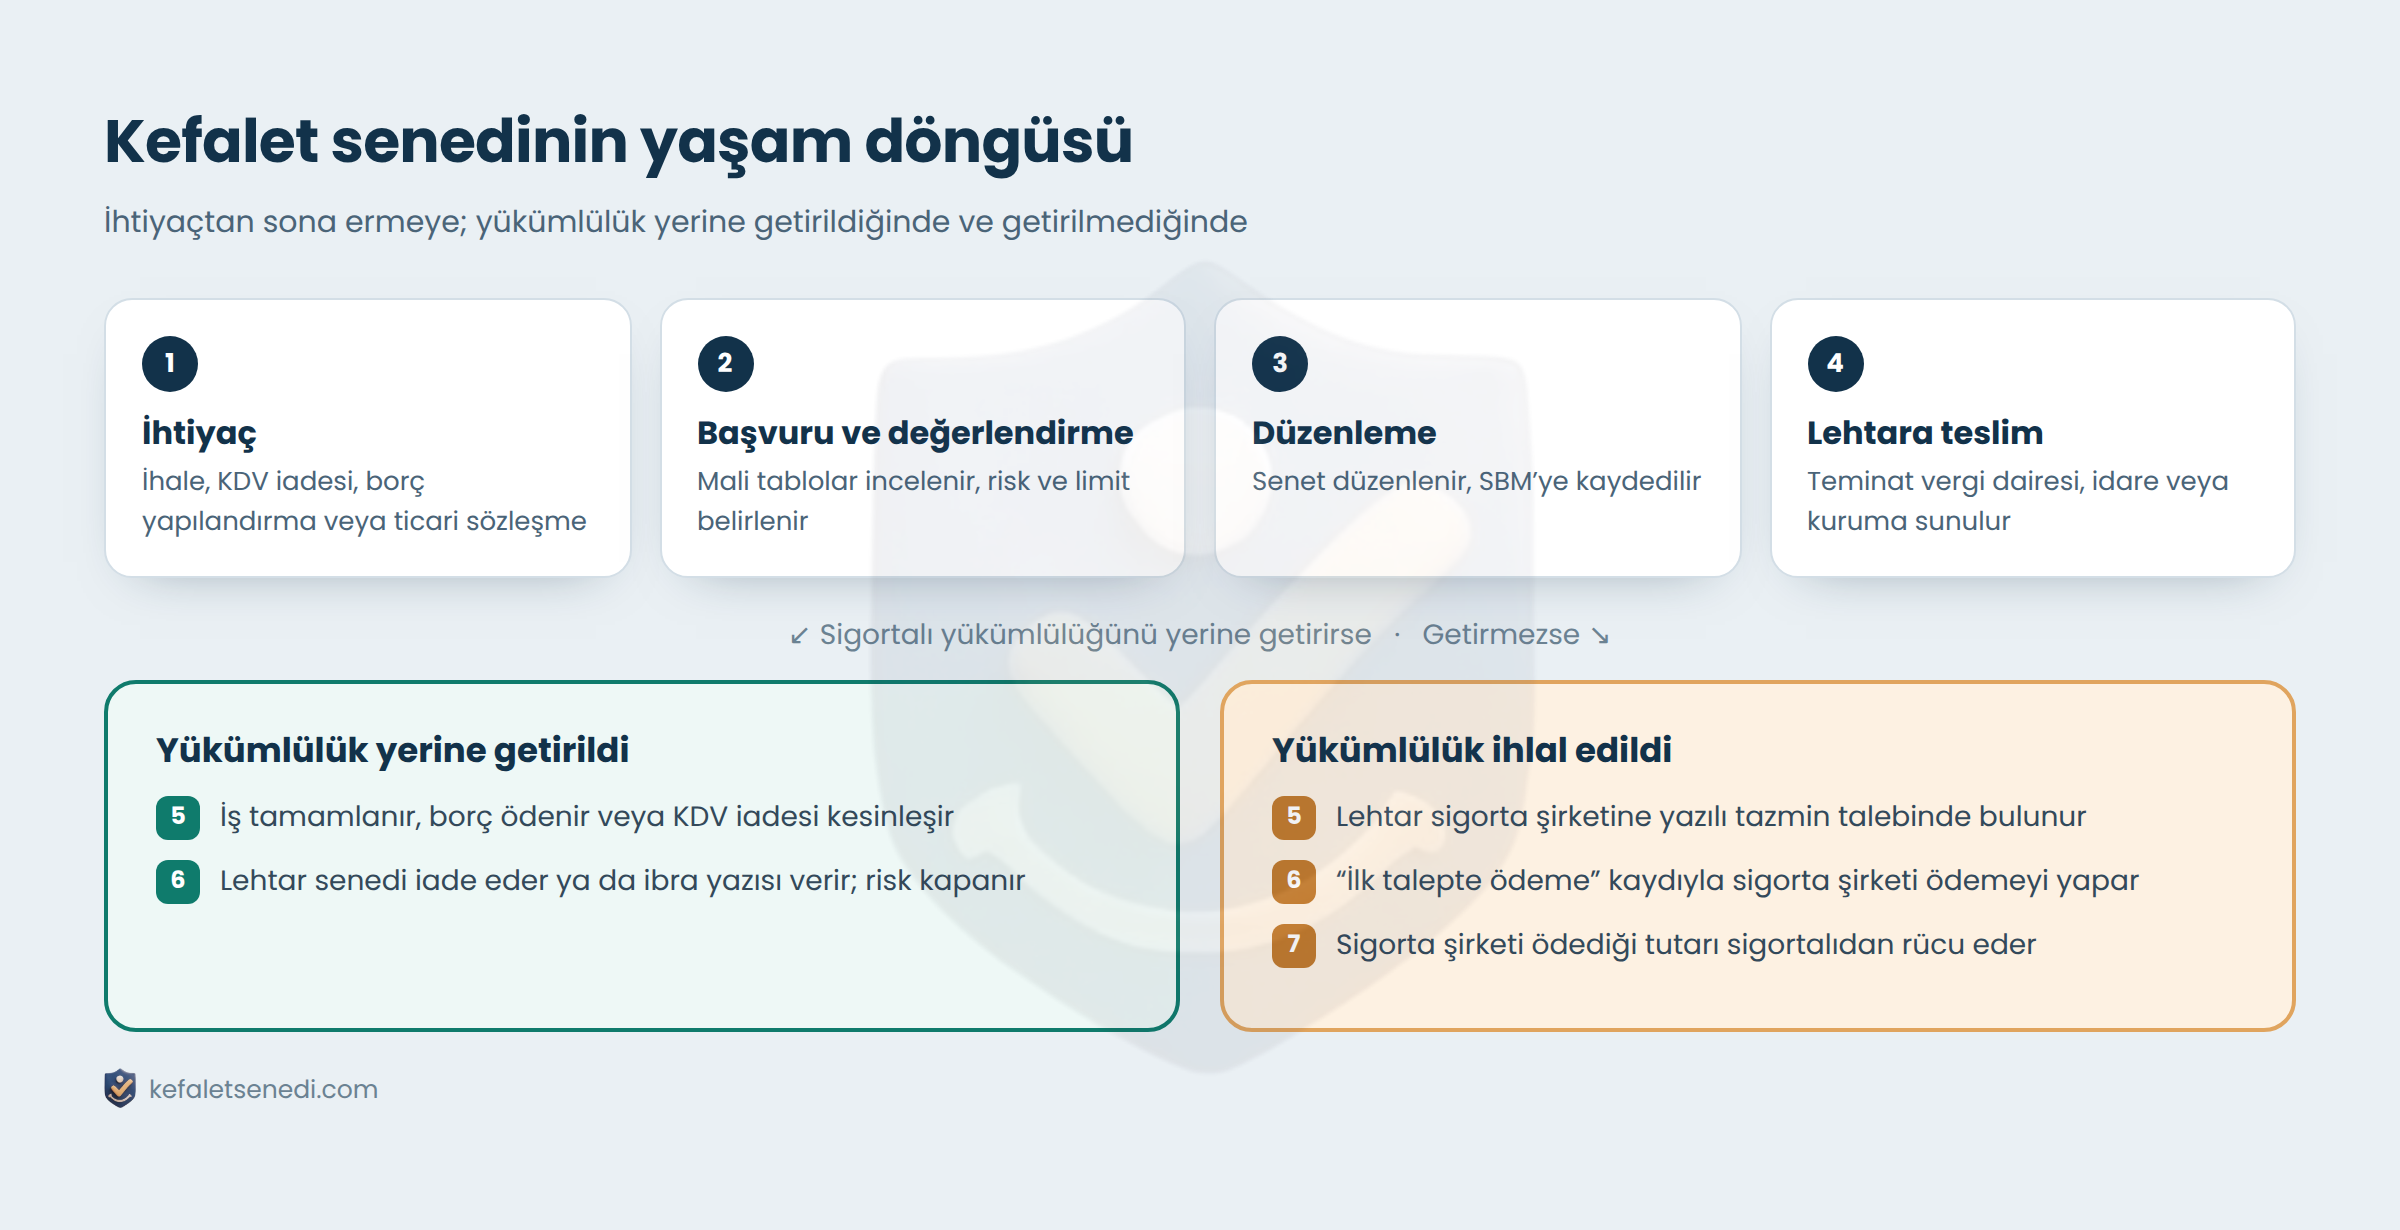
1. İhtiyacın ortaya çıkması
Bir kamu ihalesi, KDV iadesi, vergi veya SGK borcu yapılandırması, Eximbank kredisi ya da bayilik sözleşmesi gibi bir yükümlülük için teminat gerekir. Senedin türü, bu teminatın kime verileceğine göre belirlenir; tüm türleri kefalet senedi türleri rehberimizde bulabilirsiniz.
2. Başvuru ve değerlendirme
Firma; vergi levhası, ticaret sicil gazetesi, imza sirküleri ve mali tablolarıyla başvurur. Sigorta şirketi mali yapıyı, teminatın konusunu ve SEDDK 2025/13 sayılı Genelge kapsamındaki risk grubu limitlerini değerlendirerek tutarı ve koşulları belirler. Gerekirse karşı teminat isteyebilir. Başvuru adımlarının ayrıntısı kefalet senedi nasıl alınır rehberimizde yer alıyor.
3. Senedin düzenlenmesi
Onaylanan başvuru için prim ödenir ve senet, lehtarın beklediği metne uygun olarak düzenlenir. Her senet Sigorta Bilgi ve Gözetim Merkezi’ne (SBM) eş zamanlı kaydedilir; bu kayıt sayesinde senet doğrulanabilir hâle gelir.
4. Lehtara teslim
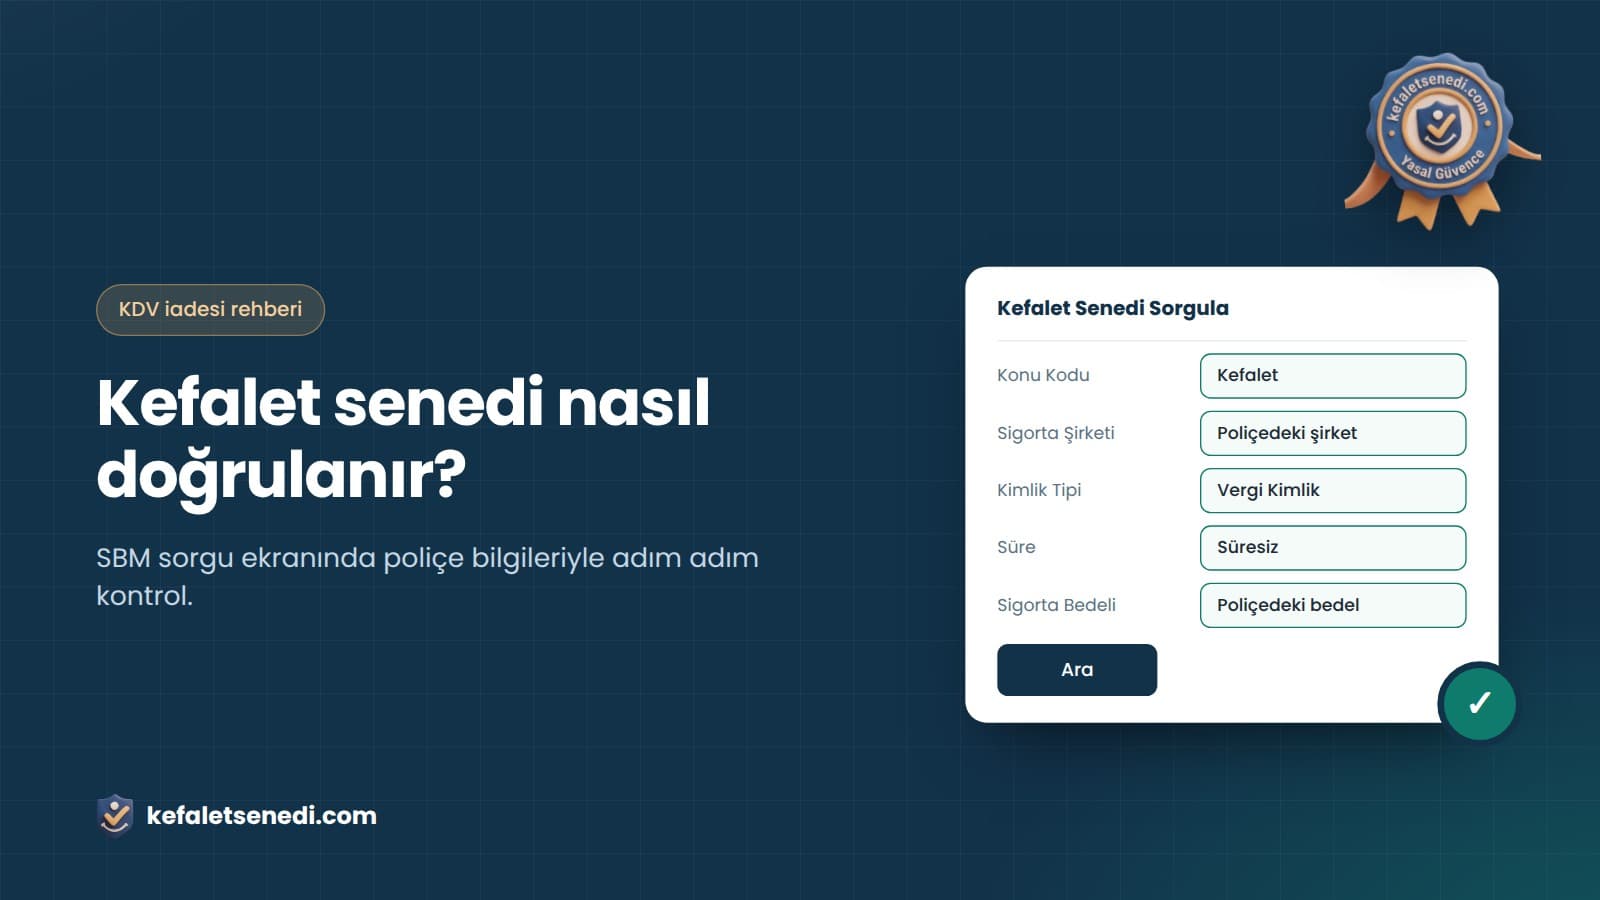
Senet lehtara sunulur. Lehtar ve sigortalı, senedin kaydını SBM sorgu ekranından doğrulayabilir.
5. Sona erme veya tazmin
Sigortalı yükümlülüğünü yerine getirirse lehtar senedi iade eder veya ibra yazısı verir ve risk kapanır. Yükümlülük ihlal edilirse tazmin süreci başlar.
Tazmin ve rücu mekanizması
- Tazmin talebi: Lehtar, ihlali tespit ettiğinde sigorta şirketine yazılı talepte bulunur. “İlk talepte ödeme” kaydı olan senetlerde sigorta şirketi, asıl borcun hukuki durumunu tartışmadan ödemeyi yapar.
- Rücu: Sigorta şirketi ödediği tutarı sigortalıdan talep eder. Bu talep, taraflar arasındaki sözleşme ve karşı teminatlar kapsamında, gerekirse icra yoluyla takip edilir.
- Sona erme: Senedin iadesi, lehtarın ibra yazısı veya teminatın serbest bırakılmasıyla sigorta şirketinin sorumluluğu sona erer.
Kısacası kefalet senedi sigortalıyı borçtan kurtarmaz; lehtara hızlı ve güvenli bir ödeme kaynağı sağlarken, sigortalının banka limitlerini korur.
Kamu ve özel sektörde farklı işleyiş
- Kamu teminatları (ihale, KDV iadesi, vergi, SGK): Standart metinler kullanılır; senet “süresiz ve şartsız” ya da mevzuatın öngördüğü sürede olmalı ve “ilk talepte ödeme” kaydı içermelidir. KDV iadesinde metnin Tahsilat Genel Tebliği EK-13 örneğine uygunluğu şarttır.
- Özel sektör (bayi, alt bayi, ticari sözleşmeler): Metin, projenin ve ilişkinin risklerine göre yapılandırılabilir; tutar, süre ve şartlar taraflarca belirlenir.
Örnek: KDV iadesinde kefalet senedi nasıl çalışır?
- Bir ihracatçı firma, KDV iadesini vergi inceleme raporunu beklemeden almak ister.
- Firma ya da yeminli mali müşaviri, kefaletsenedi.com üzerinden iade tutarı kadar KDV iadesi kefalet senedi başvurusu yapar. YMM’ler bu başvuruyu mükellefleri adına açabilir ve tüm mükelleflerini tek sayfadan takip edebilir.
- Sigorta şirketi başvuruyu değerlendirir; onayın ardından EK-13’e uygun, süresiz ve şartsız senet düzenlenir ve SBM’ye kaydedilir.
- Senet vergi dairesine sunulur, iade teminat karşılığında yapılır.
- İade süreci sorunsuz kesinleştiğinde vergi dairesi senedi iade eder ve risk kapanır.
Sıkça sorulan sorular
Kefalet senedi banka limitlerimi etkiler mi?
Hayır. Senet sigorta şirketinin kapasitesiyle düzenlendiği için bankadaki kredi limitleriniz kullanılmaz; bu limitler nakit ihtiyaçlarınız için serbest kalır.
Tazmin olursa firma borçtan kurtulur mu?
Hayır. Sigorta şirketi lehtara ödeme yaptıktan sonra ödediği tutarı sigortalıdan rücu eder. Kefalet senedi borcu ortadan kaldırmaz, lehtara güvenli bir ödeme kaynağı sağlar.
Kefalet senedi iptal edilebilir mi?
Sigortalı senedi tek taraflı iptal edemez. Senet, lehtarın iadesi veya ibra yazısıyla sona erer.
Senedin gerçekliği nasıl kontrol edilir?
Her senet SBM’ye kaydedilir. Sigorta şirketi, kimlik bilgileri ve tutar girilerek SBM’nin kefalet senedi sorgu ekranından doğrulama yapılabilir.
Sigorta şirketi ödeme yapamazsa ne olur?
Sigorta şirketleri SEDDK denetimindedir; risk grubu limitleri özsermayeye bağlıdır ve riskin bir kısmı reasürans yoluyla devredilir. Bu yapı, şirketin taahhütlerini karşılama kapasitesini güçlendirir.
Sonuç
Kefalet senedi; sigortalının yükümlülüğünü, sigorta şirketinin ödeme gücüyle güvence altına alan ve banka limitlerini koruyan bir teminat mekanizmasıdır. Firmalar ve şahıs işletmeleri tüm türlerde, yeminli mali müşavirler ise mükellefleri için KDV iadesinde kefaletsenedi.com üzerinden başvurabilir ya da uzman ekibimizle iletişime geçebilir. Ayrıca kefalet senedi nedir ve teminat mektubu farkları rehberlerimizi inceleyebilirsiniz.
Kaynakça
- SEDDK — 2025/13 Sayılı Kefalet Sigortası Hakkında Genelge
- 6098 Sayılı Türk Borçlar Kanunu (m. 581–603)
- 43 Seri No’lu KDV Genel Uygulama Tebliği ve Tahsilat Genel Tebliği EK-13
- 4458 Sayılı Gümrük Kanunu
- KİK Standart Formlar Tebliği